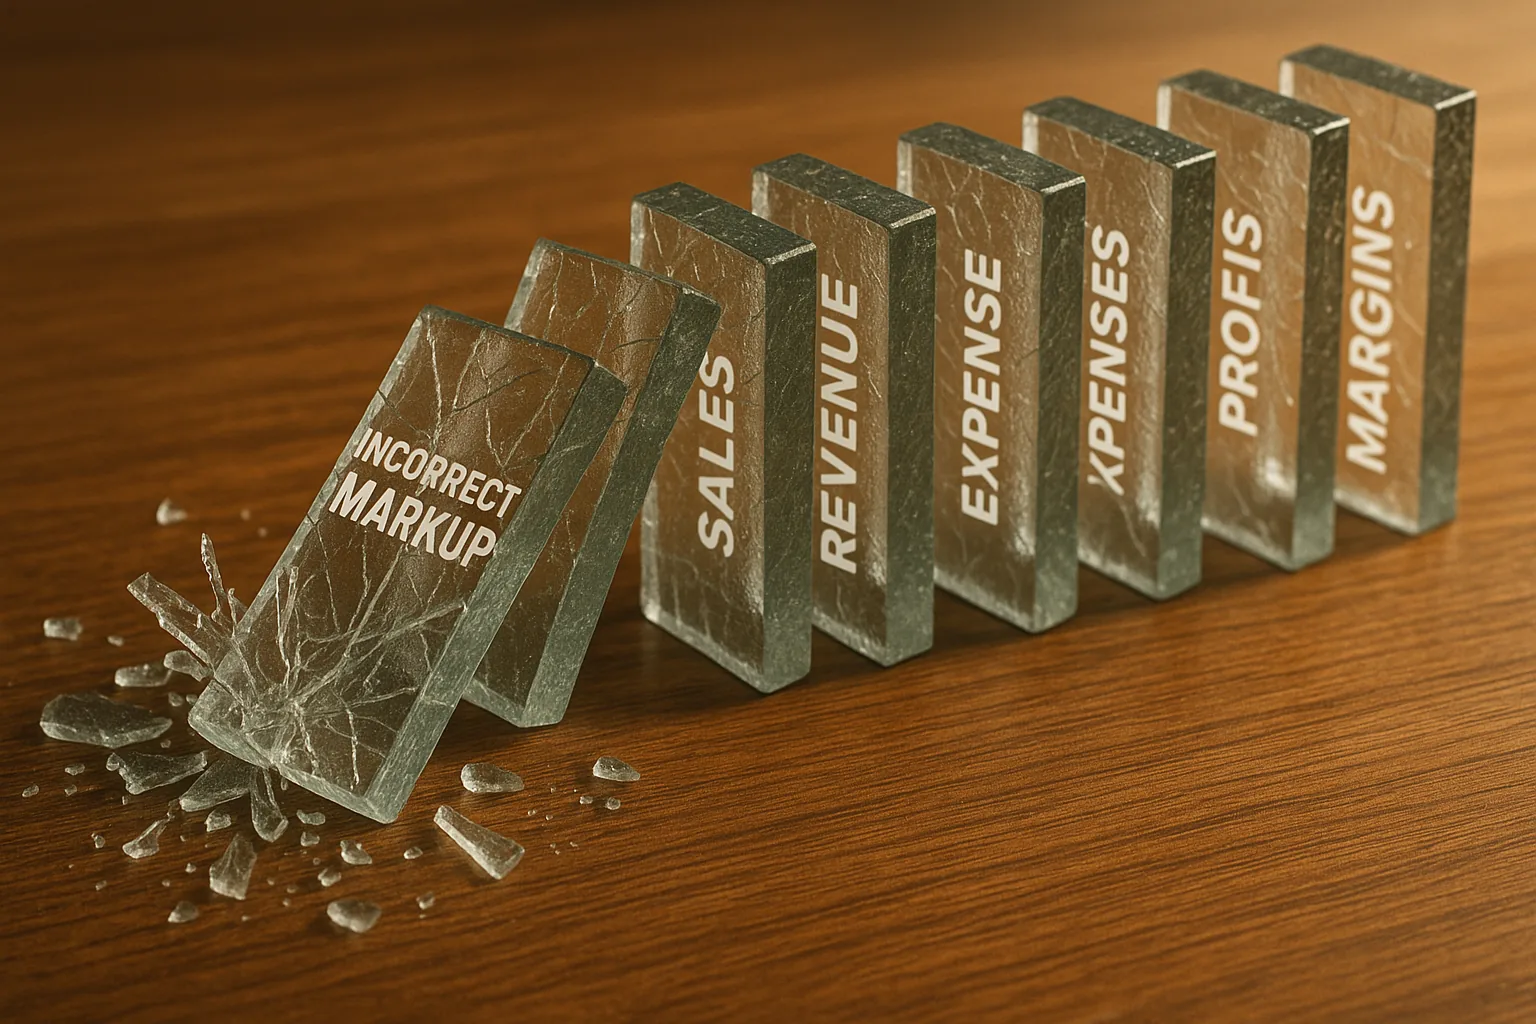
Markup errado destrói margem antes do primeiro cliente porque o problema começa antes da venda, na lógica usada para formar preço. Quando a empresa confunde custo com despesa, ignora impostos, subestima comissões ou embute lucro em uma base mal classificada, ela pode até faturar, mas não necessariamente gerar caixa nem resultado saudável.
O ponto não é decorar uma fórmula isolada. É entender como o preço conversa com estrutura de custos, regime tributário, política comercial e capacidade operacional. Ao final deste conteúdo, você terá um critério mais claro para identificar um markup mal montado, revisar a margem real do negócio e tomar decisões com base em informação gerencial, não apenas no saldo bancário.
Preço mal calculado não erra só a margem: ele contamina caixa, operação e decisão ao mesmo tempo.
Quando o cálculo de markup está errado, a margem desaparece sem aviso
Muita empresa acredita que está precificando com segurança porque aplicou um percentual sobre o custo. O erro é que markup não é um número mágico. Ele depende da qualidade da base usada no cálculo. Se o custo do produto ou serviço está incompleto, a margem projetada nasce artificialmente inflada.
Isso acontece com frequência quando gastos fixos e variáveis estão mal classificados. Um frete recorrente pode ficar fora da conta, uma taxa comercial pode ser tratada como exceção e um imposto pode ser lançado como se afetasse pouco o preço final. Na prática, a empresa vende com uma margem aparente, mas entrega uma margem real muito menor.
Há ainda um erro comum no dia a dia do empresário: confundir faturamento com sobra financeira. A venda entra, o saldo bancário melhora por alguns dias e isso dá a sensação de acerto. Só que, quando chegam tributos, reposição, folha, comissões e inadimplência, o preço já mostrou que estava mal construído desde a origem.
Por isso, o markup não deve ser tratado como atalho comercial. Ele é um parâmetro de gestão. Se o parâmetro nasce errado, toda a leitura posterior do desempenho também fica errada.
Erro na formação de preço com markup quase sempre começa na base contábil e financeira
Antes de discutir percentual ideal, é preciso olhar para a base que alimenta o cálculo. Uma empresa com documentos desorganizados, lançamentos genéricos e classificação inconsistente dificilmente conseguirá formar preço com precisão. A contabilidade registra o que aconteceu, mas não corrige sozinha uma base operacional confusa.
Quando o financeiro funciona apenas pelo saldo bancário, sem fluxo de caixa estruturado e sem separação correta entre categorias, o markup passa a ser montado sobre percepção, não sobre fatos. Isso é especialmente perigoso em operações que misturam compras, serviços, contratos recorrentes, bonificações e variações tributárias.
Também é comum haver confusão entre fiscal e tributário. A obrigação impositiva precisa ser considerada como parte real da operação, enquanto o planejamento possível deve ser tratado com critério, não como esperança embutida no preço. Se a empresa precifica hoje assumindo uma economia tributária que não está implementada, ela está vendendo com risco embutido.
Outro ponto sensível está na folha e no trabalhista. Custos de pessoal mal parametrizados, encargos subestimados ou rateios mal feitos distorcem a rentabilidade por produto, projeto ou cliente. O problema parece comercial, mas muitas vezes nasce na estrutura interna da informação.
Como identificar um markup incorreto antes de comprometer o caixa
Nem sempre o erro aparece porque o preço está muito baixo em relação ao mercado. Às vezes, ele aparece porque a empresa vende bem e, ainda assim, tem dificuldade para sustentar operação, investir ou distribuir lucro. Esse descompasso é um sinal de que a precificação não conversa com a realidade do negócio.
Alguns sintomas são recorrentes. A equipe comemora vendas, mas o caixa fica pressionado. Produtos com bom giro parecem ótimos no relatório, porém exigem capital demais para continuar rodando. E, quando o empresário revisa o resultado, percebe que descontos, impostos e custos indiretos consumiram quase toda a margem de contribuição.
Para fazer uma leitura mais útil, observe estes pontos:
- Revise. Compare o preço praticado com todos os componentes que saem do caixa: impostos, comissões, fretes, taxas, perdas e custos financeiros.
- Separe. Diferencie custo direto, despesa operacional e retirada dos sócios para não contaminar o cálculo do markup.
- Valide. Confirme se o enquadramento tributário real está refletido no preço e não uma hipótese otimista ainda não implementada.
- Simule. Teste cenários com desconto, prazo, inadimplência e variação de volume para entender se a margem continua saudável.
- Monitore. Acompanhe margem por item, cliente ou contrato, em vez de olhar apenas o resultado total do mês.
Esses passos ajudam a sair da análise superficial. O objetivo não é apenas descobrir se o preço cobre custo, mas se ele sustenta a operação com coerência ao longo do tempo.
Preço com margem falsa gera decisões ruins mesmo quando a venda cresce
Um dos efeitos mais perigosos do markup mal calculado é que ele incentiva crescimento errado. Se o empresário acredita que determinado produto é altamente rentável, tende a aumentar esforço comercial, ampliar estoque, contratar equipe ou conceder mais desconto para ganhar volume. O problema é que ele está escalando uma conta defeituosa.
Nesse cenário, o aumento das vendas não corrige o problema. Muitas vezes, ele acelera a perda. Quanto mais a empresa vende, mais capital de giro consome, mais exposição tributária assume e mais evidente fica a fragilidade da estrutura financeira. O crescimento parece positivo no faturamento, mas pressiona o caixa e reduz liberdade de decisão.
Outro erro frequente é usar um relatório frio, sem contexto, para validar a política comercial. Quando a controladoria não integra financeiro, fiscal, contábil e operacional, o gestor enxerga números isolados. Vê receita, vê custo médio, vê saldo, mas não enxerga o que realmente sobra após a operação completa.
É por isso que preço não pode ser definido só por mercado, nem só por concorrência. Concorrente não paga a sua estrutura, não carrega os seus passivos e não resolve a sua parametrização interna. A decisão precisa partir de informação gerencial confiável e depois dialogar com posicionamento comercial.
Corrigir o markup exige método, não só trocar percentual na planilha
Quando a empresa percebe que a margem está errada, a reação mais comum é ajustar o percentual de markup e seguir em frente. Isso raramente resolve de verdade. Se a lógica de base continua inconsistente, o novo número apenas mascara o problema por mais algum tempo. O ajuste precisa começar pela engenharia da informação.
O primeiro passo é organizar o fluxo financeiro e a classificação das movimentações. Sem isso, não há leitura confiável de custo, despesa, imposto e geração de caixa. Depois, é necessário revisar a parametrização no ERP ou nos controles usados pela empresa, para que os dados alimentem o cálculo de forma padronizada e não dependam de interpretação improvisada a cada venda.
Na sequência, entra a leitura de controladoria. Não basta saber quanto foi vendido e quanto custou. É preciso interpretar o resultado dentro do contexto: mix de produtos, prazo médio, política de desconto, capacidade ociosa, tributos incidentes e impacto da folha. O markup correto nasce dessa integração, não de uma fórmula solta.
No fim, o ganho mais importante não é apenas proteger margem. É desenvolver critério. Quando o empresário entende por que um preço sustenta a operação e outro compromete o caixa, ele deixa de decidir por impulso e passa a conduzir o negócio com mais calma, clareza e consistência.
Perguntas frequentes sobre Markup errado destrói margem antes do primeiro cliente
Como saber se meu markup está errado?
O sinal mais comum é vender com frequência e ainda assim ter caixa apertado ou lucro abaixo do esperado. Outro indício é quando descontos, impostos e custos indiretos consomem a margem que parecia existir na formação do preço.
Markup e margem de lucro são a mesma coisa?
Não. Markup é um método de formação de preço a partir de uma base de custos e percentuais. Já a margem é o resultado efetivo que sobra após a venda, considerando a realidade da operação.
Posso definir preço olhando apenas o valor do concorrente?
Não com segurança. O preço do concorrente pode servir como referência de mercado, mas não substitui a análise da sua estrutura de custos, tributos, despesas e capacidade operacional. Sem isso, você pode vender em linha com o mercado e ainda perder dinheiro.
Impostos entram no cálculo do markup?
Sim. Tributos que incidem sobre a operação precisam estar refletidos na formação de preço. Ignorar esse ponto gera margem fictícia e costuma comprometer o caixa no momento do recolhimento.
Por que vender mais pode piorar o problema de um markup mal calculado?
Porque o erro se repete em maior escala. Se cada venda já nasce com margem insuficiente, aumentar o volume amplia consumo de capital de giro, pressão operacional e exposição financeira, em vez de melhorar o resultado.